
Ordinul SFS nr. 151 din 23-03-2026

  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.50

Care sînt documentele eliberate de subdiviziunea Serviciului Fiscal de Stat persoanei fizice rezidente care a depus Cererea privind luarea la evidență fiscală a persoanei fizice rezidente care desfășoară activitate în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și alte obiecte ale regnului vegetal?
      La depunerea Cererii privind luarea la evidență fiscală a persoanei fizice rezidente care desfășoară activitate în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și alte obiecte ale regnului vegetal, subdiviziunea Serviciului Fiscal de Stat, va elibera persoanei fizice Confirmarea privind luarea la evidența fiscală a persoanei fizice rezidente care desfășoară activitate în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și alte obiecte ale regnului vegetal (Anexa nr.4 la Ordinul SFS nr. 623/2019).
   Borderoul de achiziție a producției din fitotehnie și/sau horticultură și/sau a obiectelor regnului vegetal (prevăzut de Ordinul ministrului finanțelor nr. 3/2020), necesar pentru documentarea cantității și a locului achiziţionării de către subiect a produselor de la persoanele fizice, se va elibera în baza cererii depuse la Direcția deservire fiscală a Serviciului Fiscal de Stat sau online prin Sistemul Informațional Automatizat „Comandarea online a formularelor tipizate”, în formă tipizată pe suport de hârtie, sau diapazon de serie şi numere, care reprezintă o alternativă a comenzii de eliberare a formularelor.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.22

Este obligată Compania să înregistreze în calitate de subdiviziune terenurile agricole achiziționate și/sau luate în arendă, care sunt amplasate în aceeași comună în care își are sediul de bază?
     În conformitate cu art. 5 pct. 29) din Codul fiscal, „subdiviziunea” constituie o unitate structurală a întreprinderii, instituţiei, organizaţiei (reprezentanţă, sucursală, secţie, magazin, depozit etc.), situată în afara locului ei de reşedinţă de bază, care exercită unele din atribuţiile acesteia.
     Totodată, conform art. 8 alin.(2) lit. d) din Codul fiscal, contribuabilul este obligat să prezinte informaţii veridice despre veniturile rezultate din orice activitate de întreprinzător, precum şi despre alte obiecte ale impunerii.
   Astfel, reieșind din cele menționate, terenul agricol achiziționat și/sau luat în arendă, care este amplasat în aceeași comună în care își are sediul contribuabilul urmează a fi declarat la organul fiscal de la locul de deservire sau prin SIA „e-Cerere” modulul „Înregistrarea online a subdiviziunilor”, conform Clasificatorului tipurilor subdiviziunilor/obiectelor impozabile (anexa nr.14 la Instrucţiunea privind evidența contribuabililor, aprobată prin Ordinul Serviciului Fiscal de Stat nr.352 din 28.09.2017), cu tipul subdiviziunii 63-teren cu destinație agricolă, care se va înregistra în cadrul subdiviziunii comunei respective.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.53

Care sînt acțiunile persoanei fizice, în cazul în care pe parcursul anului calendaristic a depășit plafonul venitului obținut de 1,2 milioane lei din vănzarea de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal către agenții economici?
     În cazul în care, persoana fizică rezidentă care desfășoară activități în domeniul achizițiilor de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal în cadrul activității, va depăși plafonul stabilit la art. 6915 din Codul fiscal, aceasta urmează să înceteze activitatea conform reglementărilor stabilite de Regulamentul privind luarea la evidență fiscală/încetarea activității în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și a obiectelor regnului vegetal, desfășurate de persoanele fizice rezidente, aprobat prin Ordinul SFS nr. 623/2019 și după caz, să-și înregistreze activitatea într-o formă organizatorico-juridică, reglementată de legislația în vigoare.
     De asemenea, persoana fizică urmează să prezinte declaraţia cu privire la impozitul pe venit şi pentru suma care depăşeşte plafonul de 1,2 milioane de lei, să achite impozitul pe venit la cota stabilită la art. 15 lit. a) din Codul fiscal, fără a lua în calcul suma impozitului pe venit reţinut la sursa de plată.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.12

Care contribuabili pot fi radiați din oficiu?
     Conform Legii nr. 1353/2000 privind gospodăriile țărănești (de fermier) și Legii nr. 220/2007 privind înregistrarea de stat a persoanelor juridice și a întreprinzătorilor individuali, se radiază din oficiu gospodăriile țărănești, persoanele juridice și întreprinzătorii individuali inactivi.
    Astfel, conform art. 36 alin. (5) din Legea nr. 1353/2000 privind gospodăriile țărănești (de fermier), subdiviziunea Serviciului Fiscal de Stat din oficiu radiază din Registrul fiscal de stat gospodăriile ţărăneşti care au fost înregistrate până la intrarea în vigoare a legii menționate şi care nu au efectuat reînregistrarea până la 1 ianuarie 2002.
     În conformitate cu art. 26 din Legea nr. 220/2007 privind înregistrarea de stat a persoanelor juridice și a întreprinzătorilor individuali, persoana juridică inactivă şi întreprinzătorul individual inactiv se consideră că şi-au încetat activitatea şi sunt radiaţi din oficiu. Dacă persoana juridică inactivă şi întreprinzătorul individual inactiv nu au datorii la bugetul public naţional, nu deţin maşini de casă şi de control cu memorie fiscală, nu sunt fondatori ai unei alte persoane juridice şi nu au sucursale, organul înregistrării de stat iniţiază din oficiu procedura de radiere din Registrul de stat a persoanei juridice inactive şi a întreprinzătorului individual inactiv, adoptând decizia de iniţiere a procedurii de radiere. Informaţia privind lipsa/existenţa datoriei la bugetul public naţional se obţine de către organul înregistrării de stat din sistemul informaţional automatizat al Serviciului Fiscal de Stat „Contul curent al contribuabilului”, prin intermediul platformei de interoperabilitate instituite de Guvern.
     În baza informației despre persoanele juridice și întreprinzătorii individuali inactivi prezentate de Serviciul Fiscal de Stat organul înregistrării de stat decide asupra radierii acestora din Registru de stat.
     În termen de 3 zile lucrătoare de la adoptarea deciziei de iniţiere a procedurii de radiere din Registrul de stat, organul înregistrării de stat va publica gratuit pe site-ul său oficial şi în Monitorul Oficial al Republicii Moldova un aviz cu privire la iniţierea procedurii de radiere din Registrul de stat a persoanei juridice inactive şi a întreprinzătorului individual inactiv. Avizul va conţine şi date cu privire la modalitatea şi termenele de înaintare a cererilor de către persoana juridică inactivă şi întreprinzătorul individual inactiv ce urmează a fi radiaţi, a creanţelor de către creditori sau de către alte persoane interesate, precum şi adresa la care acestea pot fi depuse.
     În termen de 3 zile lucrătoare de la expirarea termenului de depunere a cererilor şi creanţelor de către persoanele interesate, dacă cereri şi creanţe nu au fost înaintate, organul înregistrării de stat adoptă din oficiu decizia de radiere din Registrul de stat a persoanei juridice inactive şi a întreprinzătorului individual inactiv şi îi radiază.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.45

Persoana care oferă servicii contabile la întreprindere și este responsabilă de ținerea contabilității, este obligată să se înregistreze la SFS în calitate de contabil şef a întreprinderii respective?
    Conform art. 18 alin. (4) lit. a) din Legii contabilității și raportării financiare nr. 287/2017, răspunderea pentru ținerea contabilității şi raportarea financiară revine conducătorului, administratorului, directorului, fondatorului sau persoanei fizice care desfășoară activitate profesională în sectorul justiției (notar, avocat, executor judecătoresc, mediator, administrator autorizat), care au dreptul să numească şi să elibereze din funcție contabilul șef sau altă persoana împuternicită de organizarea și conducerea contabilității.
     În conformitate cu art. 161 alin. (3) lit. f) din Codul fiscal, persoanelor cărora codul fiscal le este atribuit de către Serviciul Fiscal de Stat li se deschid dosare în care sunt îndosariate informații despre datele fondatorului sau ale persoanelor care au obținut dreptul de a practica activitatea respectivă, ale conducătorului şi ale contabilului șef (numele, prenumele, data nașterii, adresa, informația de contact, datele actului de identitate).
     Conform art. 187 alin. (3) lit. j) şi k) din Codul fiscal, darea de seamă fiscală trebuie să conțină semnătura/ semnătura electronică a persoanelor responsabile (conducătorul şi contabilul şef) ale contribuabilului.
     Astfel, prin prisma cadrului legal în vigoare, Serviciul Fiscal de Stat trebuie să dispună inclusiv de datele aferent contabilului, care urmează a fi declarate la SFS.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.38

Se consideră subdiviziune încăperea cu destinație depozit angro deținută în baza contractului de locațiune?
     Art. 5 pct. 29) din Codul fiscal stabileşte noţiunea de subdiviziune сa unitate structurală a întreprinderii, instituţiei, organizaţiei (reprezentanţă, sucursală, secţie, magazin, depozit etc.), situată în afara locului ei de reşedinţă de bază, care exercită unele din atribuţiile acesteia. Excepţie constituie dispozitivele electronice (de tip terminal de plată în numerar, terminal cash-in, aparat de schimb valutar, bancomat, precum şi altele ce dispun de un program de aplicaţie dedicat şi identificabil), inclusiv spaţiul pentru amplasarea acestor dispozitive.
    Conform art. 161 alin. (8) din Codul fiscal, la adoptarea deciziei despre schimbarea sediului şi/sau despre constituirea subdiviziunii, contribuabilul, în termen de 60 de zile de la data dobândirii dreptului de proprietate (posesie, locaţiune), informează Serviciul Fiscal de Stat despre schimbarea sediului său şi/sau prezintă informațiile iniţiale, iar ulterior informează despre modificările cu privire la sediul subdiviziunii sale, precum şi despre suspendarea/încetarea activităţii subdiviziunii.
    Potrivit pct. 107 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul SFS nr. 352/2017, cererile perfectate de către contribuabili privind înregistrarea/lichidarea și suspendarea subdiviziunilor/obiectelor impozabile sunt recepționate de către subdiviziunea SFS de la locul de deservire al contribuabilului (întreprinderea de bază/sediul central) sau prin SIA „e-Cerere” modulul „Înregistrarea online a subdiviziunilor” din cadrul Sistemului Informaţional Automatizat „Cabinetul personal al contribuabilului”. Ține de menționat că la completarea coloanei 6 Sediul subdiviziunii din Cererea/Constatare privind înregistrarea/lichidarea și suspendarea subdiviziunilor/obiectelor impozabile (anexa nr.15 la Instrucțiune), contribuabilii vor indica adresa completă a depozitului angro conform datelor din contractul de locațiune.
     Astfel, depozitul angro deținut în baza contractului de locațiune întrunește noțiunea de subdiviziune și urmează a fi înregistrat la subdiviziunea SFS la locul deservirii agentului economic sau prin SIA „e-Cerere” modulul „Înregistrarea online a subdiviziunilor”.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.36

Ce documente urmează a fi prezentate pentru înregistrarea reprezentanței permanente?
       În conformitate cu pct. 22 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul Serviciului Fiscal de Stat nr. 352/2017, persoanele juridice sau organizaţiile cu statut de persoană fizică nerezidente care dispun de obiecte impozabile pe teritoriul Republicii Moldova sau care au obligaţii fiscale în conformitate cu legislaţia fiscală, precum şi persoanele juridice nerezidente, la cererea de atribuire a codului fiscal vor anexa:
a) extrasul din registrul comerţului naţional din ţara de origine ce confirmă că conform legislaţiei sale naţionale nerezidentul este persoană juridică;
b) copia certificatului de înregistrare al persoanei juridice nerezidente în ţara de reşedinţă;
c) copiile de pe documentele de identificare al nerezidentului (copia certificatului de atribuire a codului fiscal sau a altui document recunoscut ca atare);
d) copiile contractelor perfectate de către notar privind obţinerea dreptului de proprietate asupra bunului imobil;
e) copia documentului ce confirmă statutul legal al reprezentanţei permanente eliberat de către persoana juridică nerezidentă;
f) copia actului de identitate al persoanei împuternicite de către nerezident de a reprezenta interesele acestuia în activitatea desfăşurată pe teritoriul Republicii Moldova. Identitatea poate fi verificată şi prin prezentarea versiunii digitale a buletinului de identitate generată prin intermediul aplicaţiei guvernamentale integrate a serviciilor electronice EVO;
g) copia documentului (procura sau alt document confirmativ) prin care persoana este împuternicită să reprezinte interesele nerezidentului în Republica Moldova;
h) copia actului de identitate a conducătorului/administratorului, indicat în documentele de constituire.
     Documentele enumerate la lit. a), b) şi c) se prezintă autentificate notarial şi legalizate de oficiile consulare ale Republicii Moldova acreditate în ţara de origine a nerezidentului, fiind traduse în limba de stat.
     În certificatul de atribuire a codului fiscal (anexa nr. 4 la Instrucţiune), eliberat persoanei juridice nerezidente, la rubrica „Contribuabilul” se indică denumirea acestuia din ţara sa de reşedinţă, iar la rubrica „S-a atribuit codul fiscal” se indică codul fiscal, conform codului de identificare din ţara sa de reşedinţă.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.34

Care este modul de înregistrare a sucursalei persoanelor juridice?
     Procedura înregistrării sucursalelor persoanelor juridice este reglementată de Legea nr. 220/2007 privind înregistrarea de stat a persoanelor juridice și a întreprinzătorilor individuali, iar înregistrarea se efectuează la organul înregistrării de stat.
     Potrivit art. 12 din Legea nr. 220/2007, sucursalele persoanelor juridice se înregistrează cu condiţia indicării în actele de constituire ale persoanei juridice a datelor cu privire la crearea, denumirea şi sediul acestora.
    Sucursalele persoanelor juridice se înregistrează fără atribuirea statutului de persoană juridică. Procedura înregistrării sucursalelor persoanelor juridice străine este similară procedurii înregistrării persoanelor juridice autohtone, cu particularităţile specificate în Codul civil.
     Pentru înregistrarea sucursalelor persoanelor juridice autohtone se depun următoarele documente:
b) hotărârea organului competent al persoanei juridice, care va conţine date cu privire la crearea sucursalei, la aprobarea regulamentului acesteia şi la desemnarea administratorului;
c) regulamentul sucursalei, care trebuie să conţină următoarele date:
– sediul (adresa poştală, numărul de telefon/fax, adresa de e-mail) al sucursalei;
– genurile de activitate desfăşurate de sucursală;
– denumirea şi forma juridică de organizare a persoanei juridice, denumirea sucursalei, dacă aceasta este diferită de cea a persoanei juridice;
f) alte acte sau avize prevăzute de legislaţie, necesare pentru înregistrarea de stat.
     Pentru înregistrarea sucursalelor persoanelor juridice străine, pe lângă documentele prevăzute la art. 12 alin. (3) lit. b) din Legea nr. 220/2007 se depun următoarele documente:
a) regulamentul sucursalei, care trebuie să conţină următoarele date:
– denumirea sucursalei, sediul acesteia (adresa poştală), numărul de telefon/fax, adresa electronică, genurile de activitate desfăşurate de sucursală;
– denumirea, forma juridică de organizare, sediul, genurile de activitate şi mărimea capitalului social al persoanei juridice străine;
– menţiunea privind legislaţia statului sub incidenţa căreia se află persoana juridică străină;
b) copia actului de constituire a persoanei juridice străine;
c) extrasul din registrul în care este înregistrată persoana juridică străină, tradus în limba română, legalizat în modul stabilit de lege. În cazul în care autorităţile competente din ţara în care îşi are sediul persoana juridică străină nu emit extrase din registru, se depun documentele şi informaţiile relevante emise de părţi terţe din ţara de reşedinţă conform legislaţiei naţionale;
d) situaţia financiară a persoanei juridice străine potrivit ultimei perioade de raportare.
     Sucursalelor persoanelor juridice autohtone li se atribuie numere de identificare de stat identice numărului de identificare de stat al persoanei juridice care le-a creat.
     Sucursalelor persoanelor juridice străine li se atribuie numere de identificare de stat indiferent de numărul de identificare al persoanei juridice străine care le-a creat.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.29

Persoana juridică care a modificat administratorul la organul înregistrării de stat este obligată să informeze Serviciul Fiscal de Stat despre acest fapt?

      În conformitate cu art. 11 alin. (21) din Legea nr. 220/2007 privind înregistrarea de stat a persoanelor juridice și a întreprinzătorilor individuali și art. 166 alin. (2) din Codul fiscal, informația despre modificarea administratorului se transmite online Serviciului Fiscal de Stat și contribuabilul nu este obligat să informeze despre aceasta.

  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.49

La care subdiviziune a Serviciului Fiscal de Stat persoana fizică rezidentă care intenționează să desfășoare activități în domeniul achizițiilor de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal, urmează să se adreseze pentru a fi luată la evidență fiscală?

     În conformitate cu art. 6919 alin. (2) din Codul fiscal, persoana fizică rezidentă care intenționează să desfășoare activități în domeniul achizițiilor de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal, depune la orice subdiviziune a Serviciului Fiscal de Stat Cererea privind luarea la evidență fiscală a persoanei fizice rezidente care desfășoară activitate în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și a obiectelor regnului vegetal (Anexa nr.1 la Ordinul Serviciului Fiscal de Stat nr. 623/2019).

  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.14

Este obligat contribuabilul de a informa Serviciul Fiscal de Stat despre modificarea sediului?
      În conformitate cu art.161 alin. (8) din Codul fiscal, la adoptarea deciziei despre schimbarea sediului şi/sau despre constituirea subdiviziunii, contribuabilul, în termen de 60 de zile de la data dobândirii dreptului de proprietate (posesie, locaţiune), informează Serviciul Fiscal de Stat despre schimbarea sediului său şi/sau prezintă informaţiile iniţiale, iar ulterior informează despre modificările cu privire la sediul subdiviziunii sale, precum şi despre suspendarea/încetarea activităţii subdiviziunii.
     Totodată, în conformitate cu pct. 95 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul SFS nr. 352/2017 (în continuare Instrucțiune), în cazul în care contribuabilul (cu excepţia celor supuşi înregistrării de stat) îşi schimbă sediul (domiciliul) din raza de activitate a subdiviziunii SFS unde se află la evidenţă, acesta va informa subdiviziunea SFS în baza cererii de modificare a datelor (conform Anexei nr.1, 1A şi 2 la Instrucţiune).
    Prin urmare, având la bază cadrul de reglementare în vigoare, doar contribuabilii care sunt luați la evidență fiscală prin atribuirea codurilor fiscale de către Serviciul Fiscal de Stat (menționați la pct. 10 lit. c), d), j), l), m) din Instrucțiune) în cazul schimbării sediului, în termen de 60 de zile de la data dobândirii dreptului de proprietate, vor depune cererea respectivă, procedura fiind descrisă de prevederile Instrucțiunii sus menționate.
      Totodată, menționăm că contribuabilii supuşi înregistrării de stat la IP ,,Agenția Servicii Publice” nu au obligația de informa SFS despre modificarea sediului, întrucât informația respectivă este recepționată de la organul înregistrării de stat în baza schimbului de informații.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.42

Este obligat executorul judecătoresc care activează în cadrul biroului asociat al executorilor judecătorești să fie luat la evidență fiscală ca persoană ce practică activitate profesională în sectorul justiției?
     În conformitate cu art. 32 alin. (1) și (3) din Legea privind executorii judecătorești nr. 113/2010, executorul judecătoresc își desfășoară activitatea în cadrul unui birou individual sau a unui birou asociat. Raporturile dintre executorii judecătorești din cadrul biroului asociat sunt stabilite în bază de contract. În cadrul biroului asociat, fiecare executor judecătoresc îşi desfăşoară activitatea în mod individual şi răspunde personal pentru activitatea sa.
    Conform pct. 15-151 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul SFS nr. 352 din 28 septembrie 2017 sunt indicate documentele în baza cărora pot fi luați la evidență fiscală executorii judecătorești și birourile asociate ale acestora.
    În contextul celor relatate, executorul judecătoresc care activează în cadrul biroului asociat al executorilor judecătorești va fi luat la evidență fiscală și se va atribui un cod fiscal separat decât biroului asociat.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.28

Este obligat contribuabilul să înregistreze subdiviziune la SFS în cazul participării acestuia la diferite expoziții sezoniere/ tîrguri?
     Potrivit art. 5 pct. 29) din Codul fiscal, prin subdiviziune se întelege unitatea structurală a întreprinderii, instituţiei, organizaţiei (reprezentanţă, sucursală, secţie, magazin, depozit etc.), situată în afara locului ei de reşedinţă de bază, care exercită unele din atribuţiile acestora.
      Astfel, participarea la expoziții sezoniere/ târguri nu întrunește condițiile stipulate mai sus.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.51

Care sînt acțiunile persoanei fizice rezidente care desfășoară activități în domeniul achizițiilor de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal, în cazul modificării numelui acesteia? 

      În cazul în care, persoana fizică rezidentă care desfășoară activități în domeniul achizițiilor de produse din fitotehnie și/sau horticultură și/sau de obiecte ale regnului vegetal își modifică datele privind numele, aceasta va depune la subdiviziunea Serviciului Fiscal de Stat Cererea privind modificarea datelor aferent numelui persoanei fizice rezidente care desfășoară activitate în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și alte obiecte ale regnului vegetal (Anexa nr.2 la Ordinul SFS nr. 623/2019) și Confirmarea (în original) privind luarea la evidența fiscală a persoanei fizice rezidente care desfășoară activitate în domeniul achizițiilor produselor agricole din horticultură și fitotehnie și alte obiecte ale regnului vegetal (Anexa nr.4 la Ordinul SFS nr. 623/2019). 

  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.32

Unde și ce acte urmează a fi prezentate pentru înregistrarea nerezidenților care dețin obiecte impozabile pe teritoriul Republicii Moldova sau care au obligaţii fiscale?
     Conform art. 163 alin. (7) din Codul fiscal și pct. 22 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul SFS nr.352/2017 (în continuare - Instrucțiune), persoanele juridice sau organizaţii cu statut de persoană fizică nerezidentă care deţin obiecte impozabile pe teritoriul Republicii Moldova sau care au obligaţii fiscale depun cererea de atribuire a codului fiscal (anexa nr.2 la Instrucţiune), în termen de trei zile lucrătoare de la data apariţiei obligaţiei fiscale sau a obiectului impozabil, la subdiviziunea SFS în a cărei rază a apărut obiectul impozabil/obligaţia fiscală sau prin SIA „e-Cerere” modulul „Înregistrarea on line a contribuabililor” la care se va anexa:
a) extrasul din registrul comerţului naţional din ţara de origine ce confirmă că conform legislaţiei sale naţionale nerezidentul este persoană juridică;
b) copia certificatului de înregistrare al persoanei juridice nerezidente;
c) copiile de pe documentele de identificare al nerezidentului (copia certificatului de atribuire a codului fiscal sau a altui document recunoscut ca atare);
d) copiile contractelor perfectate de către notar privind obţinerea dreptului de proprietate asupra bunului imobil;
e) copia documentului ce confirmă statutul legal al reprezentanţei permanente eliberat de către persoana juridică nerezidentă;
f) copia actului de identitate al persoanei împuternicite de către nerezident de a reprezenta interesele acestuia în activitatea desfăşurată pe teritoriul Republicii. Identitatea poate fi verificată şi prin prezentarea versiunii digitale a buletinului de identitate generată prin intermediul aplicaţiei guvernamentale integrate a serviciilor electronice EVO;
g) copia documentului (procura sau alt document confirmativ) prin care persoana este împuternicită să reprezinte interesele nerezidentului în Republica Moldova;
h) copia actului de identitate a conducătorului/administratorului, indicat în documentele de constituire.
     Documentele enumerate la lit. a), b) şi c) se prezintă autentificate notarial şi legalizate de oficiile consulare ale Republicii Moldova acreditate în ţara de origine a nerezidentului, fiind traduse în limba de stat.
     Totodată, conform pct. 23 din Instrucțiune, persoanele fizice cetăţeni străini şi apatrizi nerezidenți care deţin obiecte impozabile pe teritoriul Republicii Moldova sau care au obligaţii fiscale, se vor lua la evidenţă fiscală, după cum urmează:
a) în baza Cererii de atribuire a codului fiscal (Anexa nr.21 la Instrucţiune), la care vor anexa:
-copia paşaportului persoanei nerezidente;
-copiile contractelor perfectate de către notar privind obţinerea dreptului de proprietate asupra bunului imobil, după caz;
-copia documentului (procura sau alt document confirmativ) prin care persoana este împuternicită să reprezinte interesele nerezidentului în Republica Moldova, după caz;
-copia actului de identitate a persoanei împuternicite. Identitatea poate fi verificată şi prin prezentarea versiunii digitale a buletinului de identitate generată prin intermediul aplicaţiei guvernamentale integrate a serviciilor electronice EVO;
-copia certificatului de moștenitor în cazul obținerii dreptului de proprietate asupra bunului imobil prin moștenire.
b) în baza Deciziei cu privire la luarea la evidenţă fiscală din oficiu a persoanei fizice nerezidente (Anexa nr.20 la Instrucţiune), în termen de 10 zile din data primirii următoarelor documente: hotărîri, decizii, inclusiv a instanţelor de judecată, etc, ce confirmă apariţia obligaţiei faţă de bugetul public naţional, prezentate de alte entităţi, dări de seamă fiscale (Forma IALS18, IALS21, INR14 etc.).
      În cazul persoanelor fizice cetăţeni străini şi apatrizi nerezidenți, depunerea cererii şi eliberarea certificatului de atribuire a codului fiscal se realizează la orice subdiviziune a Serviciului Fiscal de Stat.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.13

Care sunt organele abilitate cu dreptul de înregistrare de stat a persoanelor juridice şi a formelor organizatorice cu statut de persoană fizică?

     În conformitate cu Legea nr. 220/2007 privind înregistrarea de stat a persoanelor juridice și a întreprinzătorilor individuali, înregistrarea de stat a persoanelor juridice, sucursalelor acestora, a persoanelor fizice întreprinzători individuali, gospodăriilor țărănești (de fermier) și luarea în evidență de stat a antreprenorilor independenți prevăzuţi la art. 5 pct. 364) din Codul fiscal se efectuează de către IP „Agenția Servicii Publice” prin structurile sale teritoriale.
       De asemenea, organizația necomercială se înregistrează de către IP „Agenția Servicii Publice” în conformitate cu prevederile Legii nr. 86/2020 cu privire la organizațiile necomerciale

  • 33 Executarea silită a obligaţiei fiscale
  • 33.1 Dispoziţii generale

33.1.20

Ce reprezintă majorarea de întîrziere (penalitatea) și care sunt cotele acesteia pentru anul 2026?
     Conform prevederilor art. 228 alin. (1) din Codul fiscal, majorarea de întârziere (penalitate) reprezintă suma calculată în funcţie de cuantumul impozitului, taxei şi de timpul scurs din ziua în care acestea trebuiau plătite, indiferent de faptul dacă au fost sau nu calculate la timp. Aplicarea de către Serviciul Fiscal de Stat sau alt organ abilitat a majorării de întârziere este obligatorie, independent de forma de constrângere.
     Majorarea de întârziere reprezintă o parte din obligaţia fiscală şi se percepe în modul stabilit pentru impunerea fiscală. La rândul său, art. 228 alin. (2) din Codul fiscal stabilește că pentru neplata impozitului, taxei în termenul şi în bugetul stabilite conform legislaţiei fiscale se plăteşte o majorare de întârziere, determinată în conformitate cu alin. (3) pentru fiecare zi de întârziere a plăţii lor, pentru perioada care începe după scadenţa impozitului, taxei şi care se încheie în ziua plăţii lor efective inclusiv.
     Potrivit art. 228 alin. (3) din Codul fiscal, cuantumul majorării de întârziere se determină anual în funcţie de rata de bază (rotunjită până la următorul procent întreg), stabilită de Banca Naţională a Moldovei în luna noiembrie a anului precedent anului fiscal de gestiune, aplicată la operaţiunile de politică monetară pe termen scurt, majorată cu 5 puncte, împărţită la numărul de zile ale anului şi aproximată conform regulilor matematice până la 4 semne după virgulă.
     Totodată, art. 30 din Legea nr. 1593/2002 cu privire la mărimea, modul și termenele de achitare a primelor de asigurare obligatorie de asistență medicală stabilește că neachitarea în termen a primelor de asigurare obligatorie de asistenţă medicală atrage după sine calcularea unei penalități cuantumul căreia se determină conform prevederilor Codului fiscal. Majorarea de întârziere nu se va calcula pentru perioada aflării la examinare a documentelor privind transferul primelor de asigurare obligatorie de asistenţă medicală de la un cont la altul.
      Astfel, majorarea de întârziere (penalitate) aferentă bugetului de stat, bugetului local și fondurilor asigurării obligatorii de asistență medicală pentru anul 2026 constituie 0,0301% pentru fiecare zi de întârziere a plăţii lor. 
      Concomitent, conform prevederilor art. 28 din Legea privind sistemul public de asigurări sociale nr. 489/1999, neplata contribuţiei de asigurări sociale la termenele stabilite atrage după sine majorări calculate pentru fiecare zi de întârziere, până la data plăţii sumei datorate, inclusiv, în proporție 0,1% din suma datoriei pentru fiecare zi de întârziere. Cuantumul majorărilor de întârziere prevăzute la alin. (1) se stabileşte prin legea bugetului asigurărilor sociale de stat pe anul respectiv. Calcularea majorărilor de întârziere se efectuează de către Casa Naţională de Asigurări Sociale.
      De asemenea, potrivit art. 323 alin. (9) din Legea viei și vinului nr. 57/2006, pentru sumele datorate Fondului Viei și Vinului se calculează penalitate în valoare de 0,1% din suma datoriei pentru fiecare zi de întârziere de la expirarea termenului de plată.
    Concomitent, în conformitate cu prevederile art. 378 din Codul fiscal, pentru încălcarea termenului de achitare a impozitului unic de către rezidenţii parcurilor pentru tehnologia informaţiei, faţă de aceştia se aplică (se calculează) majorarea de întârziere în mărimea stabilită în legea anuală a bugetului asigurărilor sociale de stat, în proporție 0,1% din suma datoriei pentru fiecare zi de întârziere. Majorarea de întârziere se achită la acelaşi cont trezorerial de încasări ca şi impozitul unic, cu repartizarea proporţională a acesteia pe diferite componente ale bugetului public naţional.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.58

Terenurile agricole urmează a fi înregistrate în calitate de  subdiviziune sau obiect impozabil?

    Noțiunea de subdiviziune este stabilită de art. 5 pct. 29) din Codul fiscal, potrivit căruia aceasta constituie o unitate structurală a întreprinderii, instituţiei, organizaţiei (reprezentanţă, sucursală, secţie, magazin, depozit etc.), situată în afara locului ei de reşedinţă de bază, care exercită unele din atribuţiile acesteia. Excepţie constituie dispozitivele electronice (de tip terminal de plată în numerar, terminal cash-in, aparat de schimb valutar, bancomat, precum şi altele ce dispun de un program de aplicaţie dedicat şi identificabil), inclusiv spaţiul pentru amplasarea acestor dispozitive.
    Potrivit art. 7 alin. (5) din Codul fiscal, contribuabilii care au obiecte impozabile calculează şi sting prin achitare obligaţiile fiscale aferente obiectelor impozabile corespunzător locului amplasării acestora.
     Totodată, conform art. 8 alin. (2) lit. d) din Codul fiscal, contribuabilul este obligat să prezinte informații veridice despre obiectele impunerii deținute. Obiect impozabil reprezintă obiect al impunerii cu impozite şi taxe locale, care nu este subdiviziune, potrivit pct. 3 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul SFS nr. 352/2017, cu modificările ulterioare.
     Astfel, terenul agricol, se va declara ca obiect impozabil, cu tipul „63 – Teren cu destinație agricolă”, conform Anexei nr. 14 la Ordinul SFS nr. 352/2017.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.59

Urmează oare a fi înregistrat ca subdiviziune apartamentul luat în locațiune de la persoana fizică pentru a îl oferi, ulterior, în chirie?

     Noțiunea de subdiviziune este stabilită de art. 5 pct. 29) din Codul fiscal și pct. 3 din Instrucțiunea privind evidența contribuabililor, aprobată prin Ordinul SFS nr. 352/2017, potrivit căreia aceasta constituie o unitate structurală a întreprinderii, instituţiei, organizaţiei (reprezentanţă, sucursală, secţie, magazin, depozit etc.), situată în afara locului ei de reşedinţă de bază, care exercită unele din atribuţiile acesteia. Excepţie constituie dispozitivele electronice (de tip terminal de plată în numerar, terminal cash-in, aparat de schimb valutar, bancomat, precum şi altele ce dispun de un program de aplicaţie dedicat şi identificabil), inclusiv spaţiul pentru amplasarea acestor dispozitive.
     De asemenea, prevederile art. 161 alin. (8) din Codul fiscal stabilesc obligația contribuabilului de a informa Serviciul Fiscal de Stat despre constituirea subdiviziunii în termen de 60 de zile de la data dobândirii dreptului de proprietate (posesie, locaţiune).
     Procedura de înregistrare a subdiviziunilor contribuabilului este reglementată de Capitolul XI din Instrucțiunea privind evidența contribuabililor (în continuare – Instrucțiune). Astfel, pct. 104 din Instrucțiune prevede că înregistrarea subdiviziunilor se efectuează pentru contribuabilii care au în componenţa lor subdiviziuni, cel puţin una. Subsecvent, activitatea de antreprenoriat este reglementată de prevederile Legii nr. 845/1992 cu privire la antreprenoriat și întreprinderi, care determină entitățile care au dreptul în nume propriu să se angajeze în activități de antreprenoriat în Republica Moldova și stabilește condițiile legale, fundamentele organizatorice si economice ale acestei activitati.
    Astfel, conform prevederilor art. 1 pct. 1) din Legea nr. 845/1992, antreprenoriat este activitatea de fabricare a producţiei, executare a lucrărilor şi prestare a serviciilor, desfăşurată de cetăţeni şi de asociaţiile acestora în mod independent, din proprie iniţiativă, în numele lor, pe riscul propriu şi sub răspunderea lor patrimonială cu scopul de a-şi asigura o sursă permanentă de venituri.
    Totodată, în conformitate cu prevederile art. 1270 alin. (1) din Codul civil, prin contract de sublocațiune, locatarul este în drept să dea bunul închiriat în sublocaţiune sau să cesioneze locațiunea numai cu consimțământul locatorului. În cazul sublocaţiunii, locatarul îşi păstrează răspunderea faţă de locator.
     Astfel, ca și în cazul contractului de locațiune, în cazul sublocațiunii se achită plata pentru chirie (art. 1271 din Codul civil). Reieșind din cele expuse, prestarea serviciilor de sublocațiune în scopul obținerii permanente de venituri constituie obiect al activității de antreprenoriat. Prin urmare, apartamentul luat în locațiune de la persoana fizică pentru a îl oferi ulterior în chirie, în cadrul desfășurării activității de cazare, indiferent de categoria de confort, în hotel, hotel-apartament, motel, vilă turistică, bungalou, pensiune turistică, pensiune agroturistică, camping, sat de vacanţă sau tabără de vacanţă, care se atribuie la secţiunea I a Clasificatorului activităţilor din economia Moldovei, urmează a fi declarat în calitate de subdiviziune, cu tipul „21 – Hotel-apartament”, conform Anexei nr. 14 la Ordinul SFS nr. 352/2017.
  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.63

Care este modalitatea de vizualizare a obligațiilor fiscale restante de către contribuabilii (persoane fizice rezidente)?

     Contribuabilii, persoane fizice rezidente, care doresc să își verifice existența obligației fiscale restante o pot face online, prin intermediul serviciului „Contul curent al contribuabilului”, disponibil pe portalul www.sfs.md sau prin intermediul Portalului Guvernamental al cetățeanului din cadrul Portalului guvernamental integrat EVO www.evo.gov.md.
       Pentru a verifica obligațiile fiscale restante prin intermediul „Contul curent al contribuabilului”, se vor efectua următorii pași:
1: Obținerea semnăturii electronice
       Pentru a accesa serviciul „Contul curent al contribuabilului”, precum și alte servicii online disponibile, este nevoie ca persoana să dețină semnătură electronică sau mobilă.
       Semnătura se emite de către prestatorii de servicii de certificare acreditați în domeniu. Procesul de solicitare și obținere a semnăturii electronice este specific fiecărui prestator în parte și poate fi consultat pe paginile oficiale ale acestora.
       Semnătura electronică poate fi obținută de la următorii prestatori de servicii de certificare:
I.P. „Serviciul Tehnologia Informației și Securitate Cibernetică”;
I.P. „Centrul de Tehnologii Informaționale în Finanțe”;
I.M. Orange Moldova S.A.; I.M. Moldcell S.A.
      De asemenea, semnătura electronică este integrată în noua carte de identitate electronică, care se eliberează cetățenilor de către IP „Agenția Servicii Publice”.
     Concomitent, persoanele aflate în străinătate pot obține semnătura electronică prin intermediul misiunilor diplomatice și a oficiilor consulare ale Republicii Moldova din străinătate, ale căror locații pot fi găsite la https://programari.gov.md/ro/mae.
2: Accesarea Cabinetului personal al contribuabilului
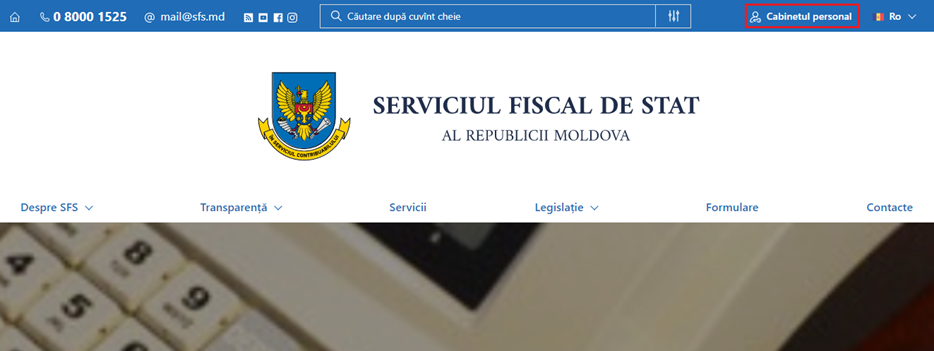
     SIA „Cabinetul Personal al Contribuabilului” este disponibil pe pagina oficială a Serviciului Fiscal de Stat www.sfs.md.
     În partea dreaptă a paginii web, se accesează compartimentul destinat sistemului și se efectuează procedura de Autentificare prin semnătura electronică sau mobilă.
24-11 
3: Accesarea Contului curent al contribuabilului:
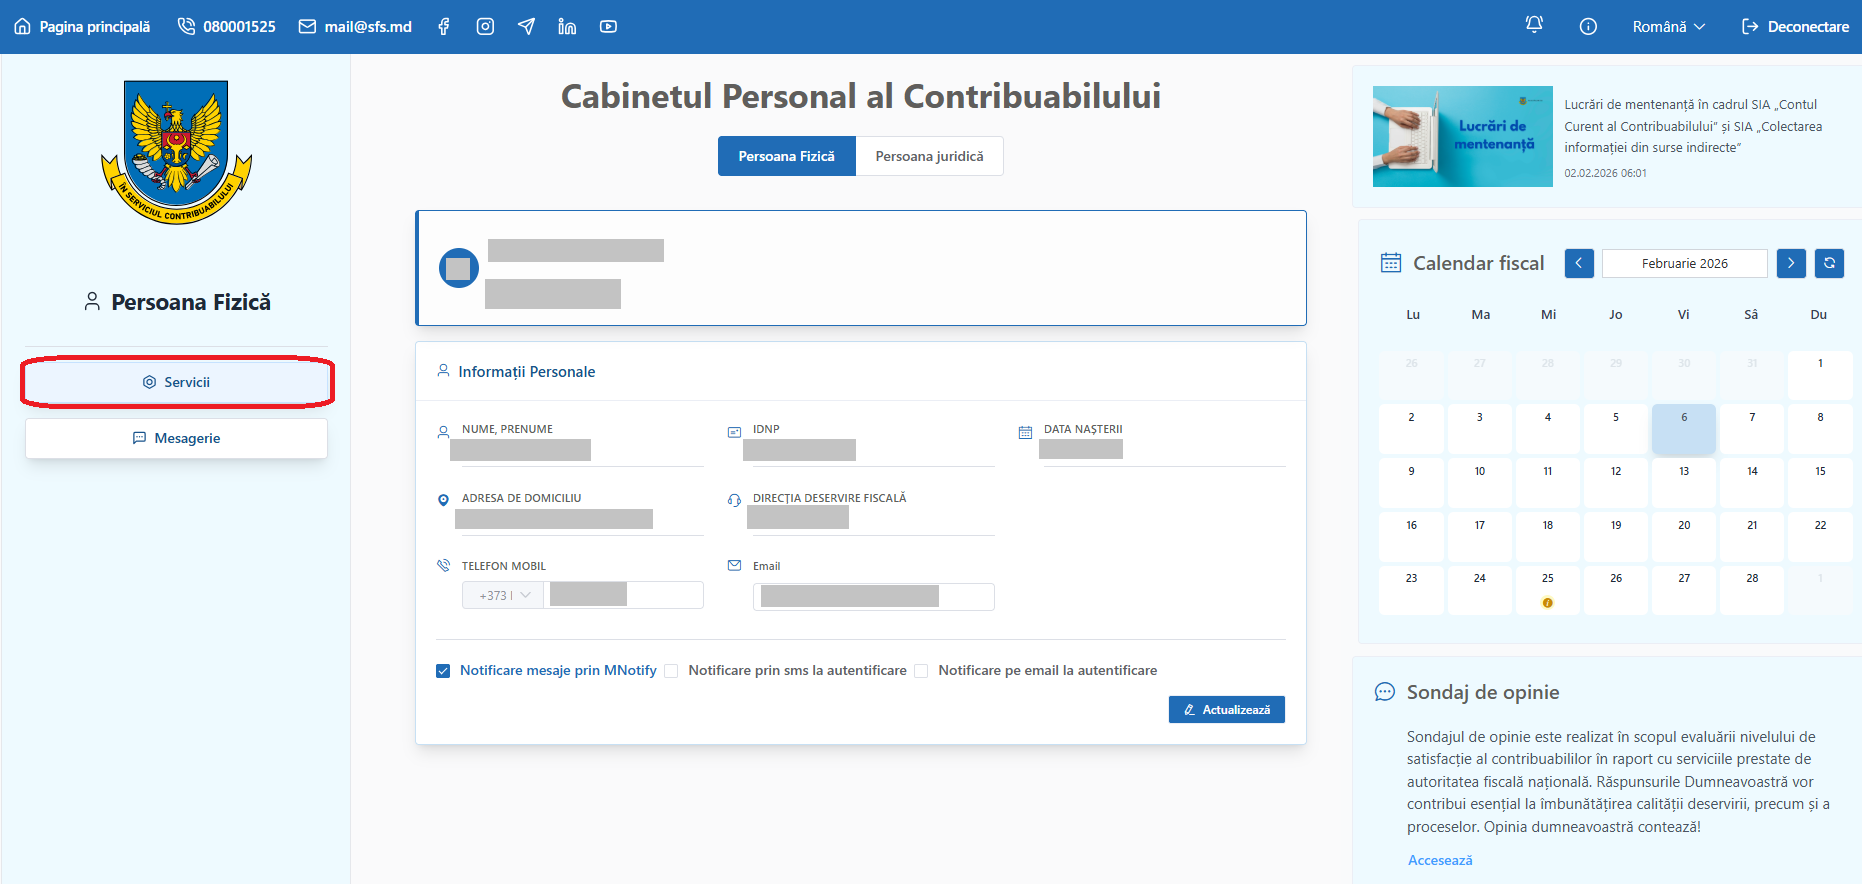
      După completarea datelor de contact, din partea dreaptă a interfaței „Cabinetului personal al contribuabilului” se va accesa butonul „Servicii”.
24-01 

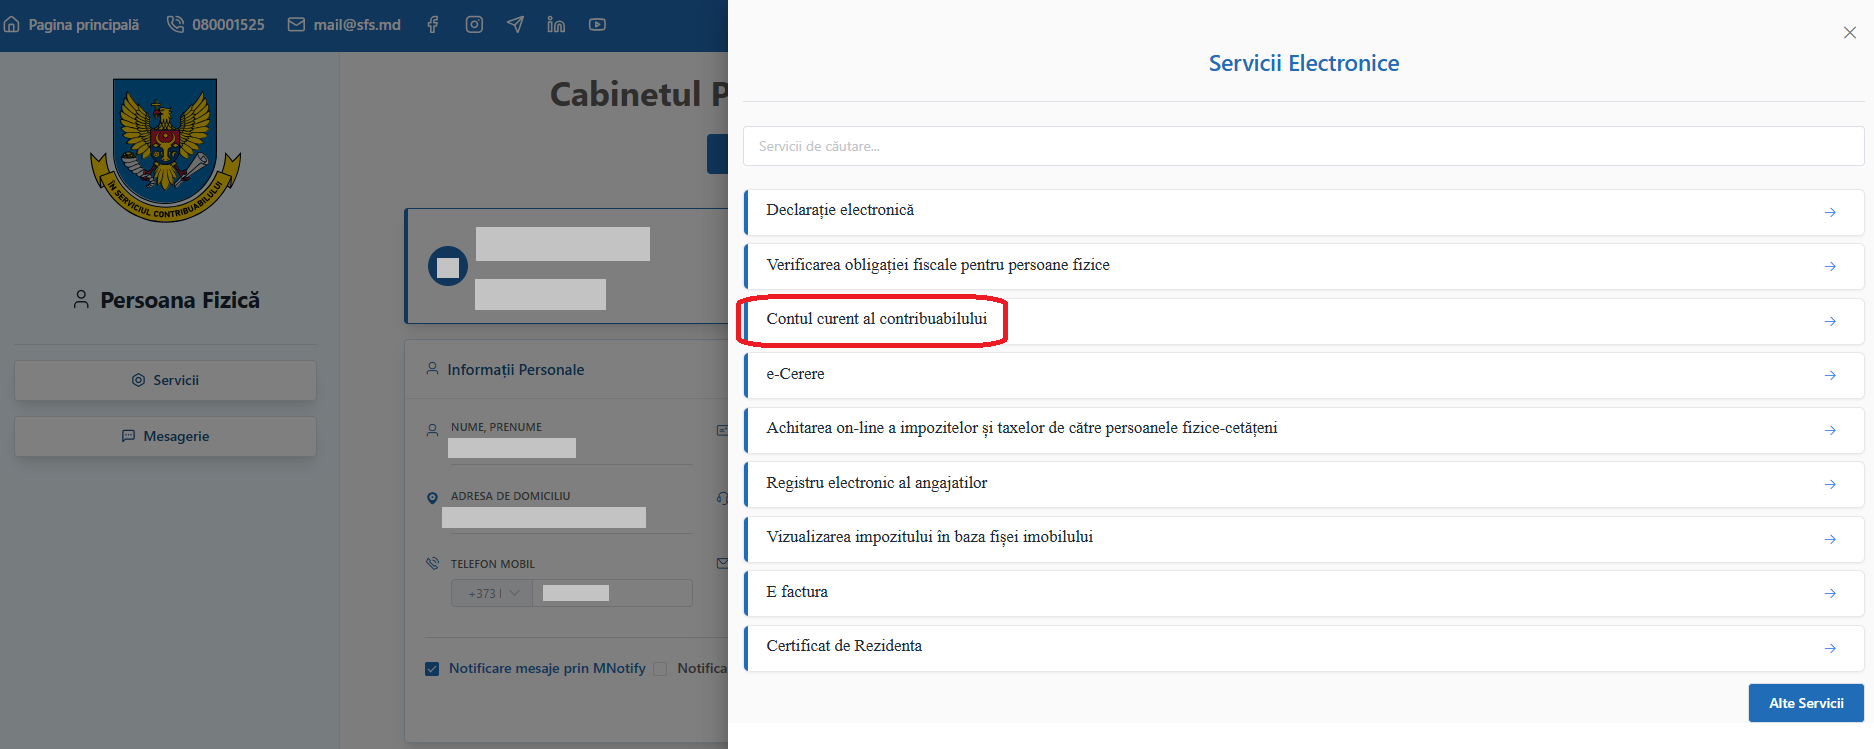
        În interfața nouă deschisă, din lista serviciilor disponibile se va selecta butonul „Contul curent al contribuabilului”.
24-02 

4: Generarea raportului pentru vizualizarea obligației fiscale  
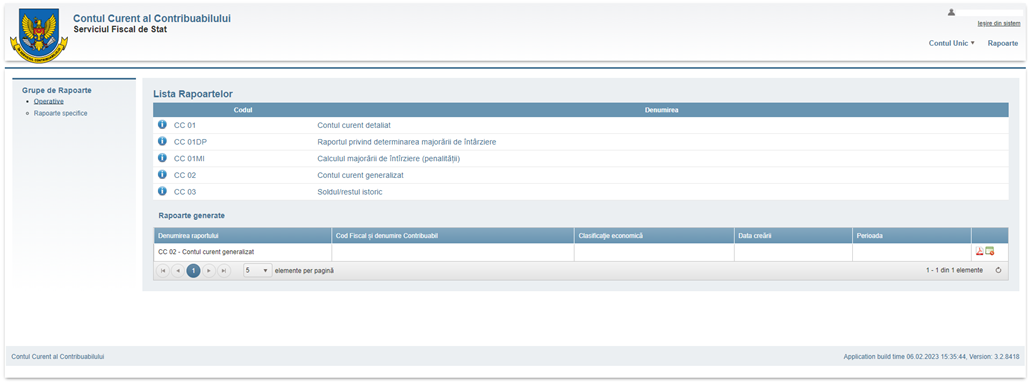
       Urmare a deschiderii interfeței SIA „Contul curent al contribuabilului”, în cadrul sistemului pot fi generate mai multe rapoarte specifice, iar pentru a vizualiza informația despre lipsa sau existența obligației fiscale restante se va selecta Raportul: CC 02 Contul curent generalizat.
24-03 
        La deschiderea Raportului, toate câmpurile necesare pentru determinarea obligației fiscale s-au completat automat conform informațiilor disponibile din cadrul sistemului informațional al SFS. Astfel, rămâne doar, conform preferințelor, să selectați formatul raportului (tip: PDF, Excell, Word) și să accesați butonul „Generează Raportul”.
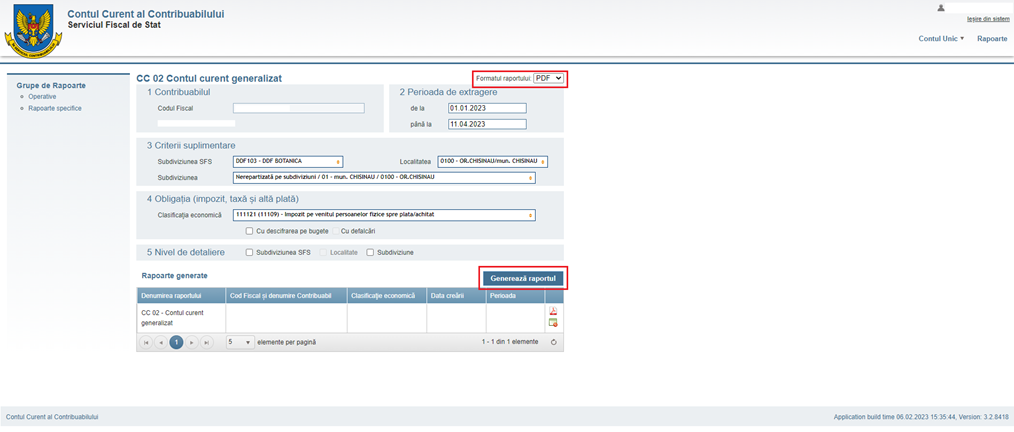
24-04 

         Raportul generat se află în compartimentul „Rapoarte generate” și pentru a fi deschis, se va accesa iconița cu însemnul formatului fișierului selectat anterior.
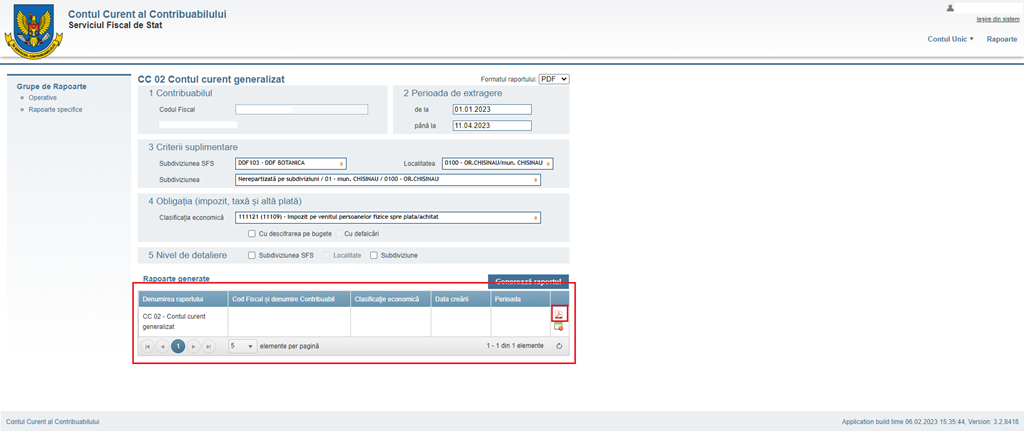
24-05 

5: Citirea datelor din Raportul generat   
        În cazul în care există obligații fiscale restante, această informație se va vizualiza în coloana „Debit”.
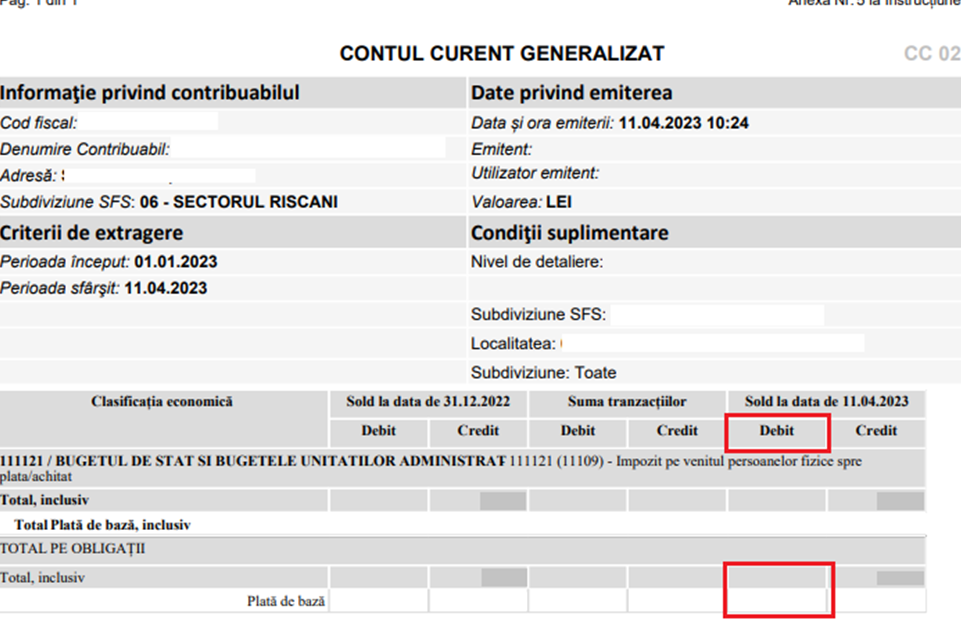
24-06 
        În cazul în care există supraplată, această informație se va vizualiza în coloana „Credit”.
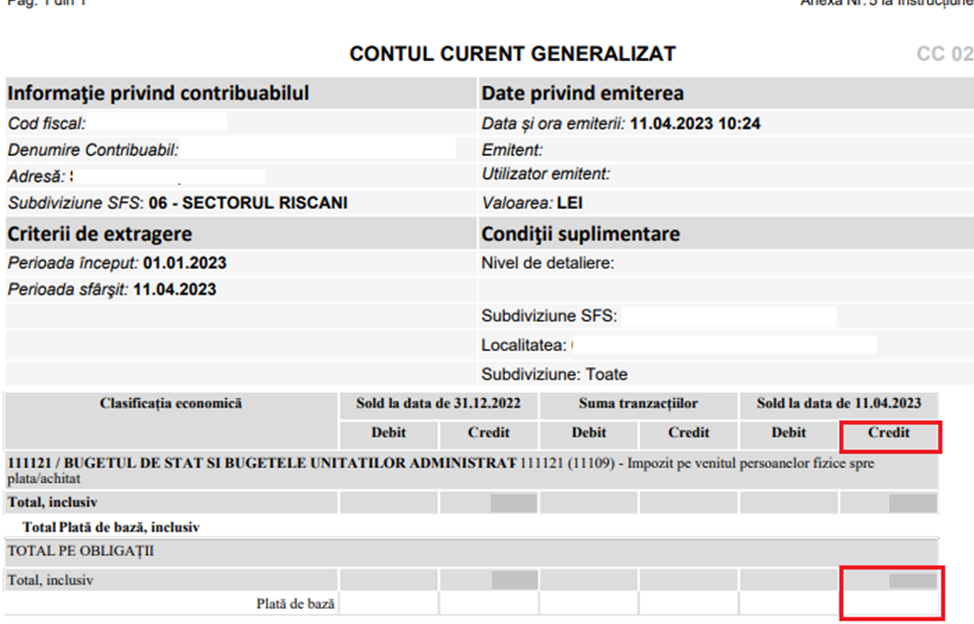
24-07 
         Modalitatea de a verifica obligația de achitare a obligațiilor fiscale restante prin intermediul Portalului Guvernamental al cetățeanului din cadrul Portalului guvernamental integrat EVO www.evo.gov.md :
1: Accesarea Mcabinet:
        Portalul Guvernamental al cetățeanului se va accesa pe pagina Portalului guvernamental integrat EVO www.evo.gov.md.
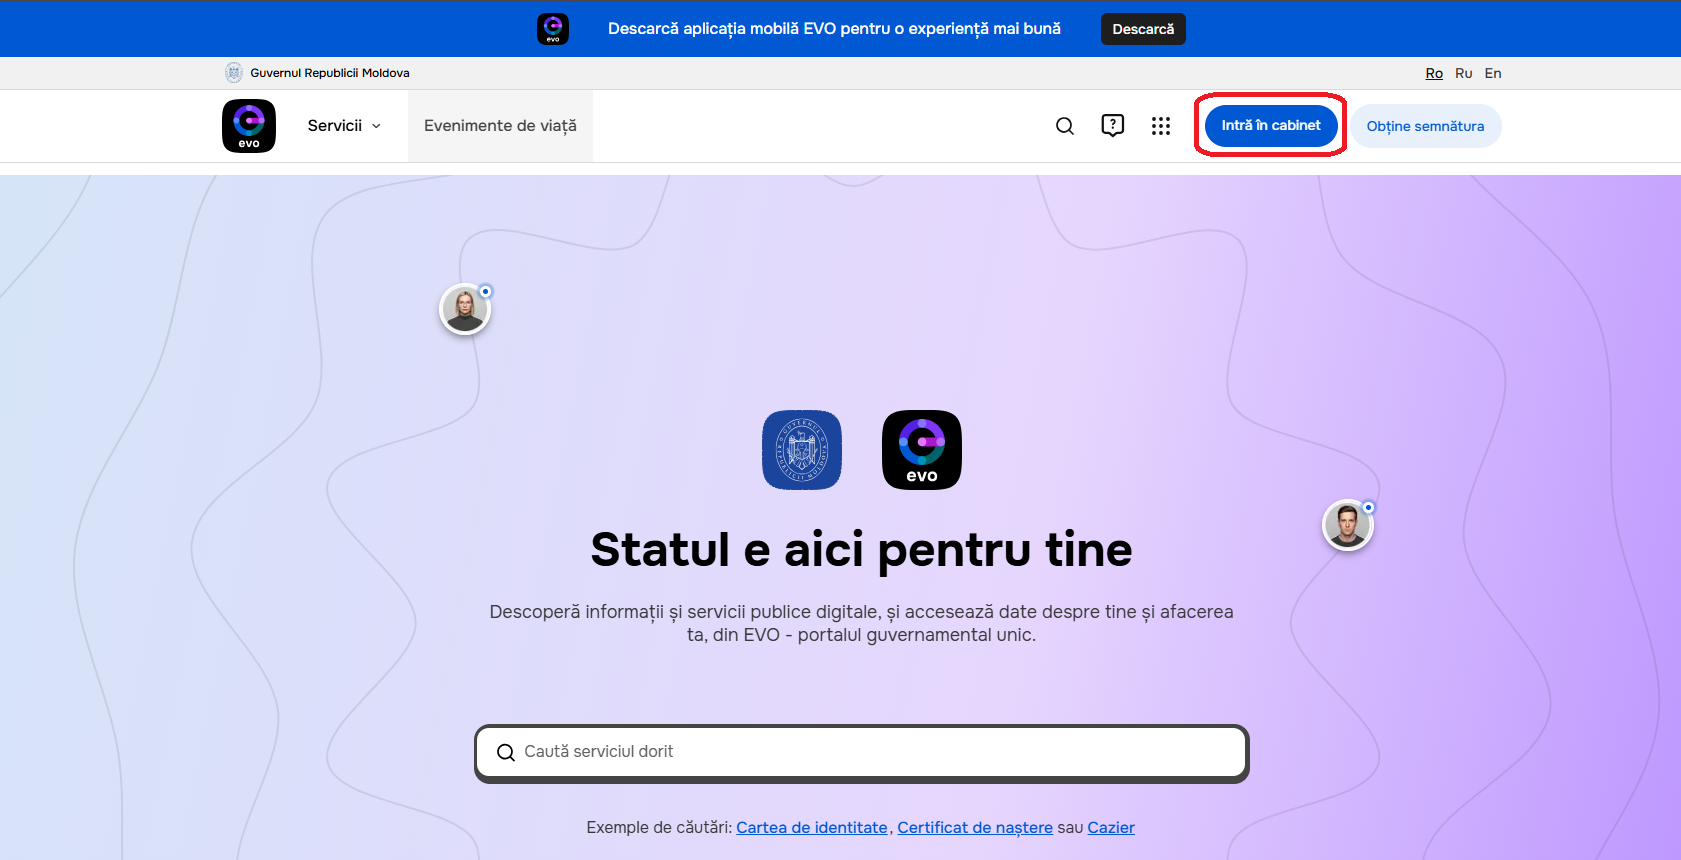
        În partea dreaptă a paginii web, se accesează butonul „Intră în cabinet” și se efectuează procedura de Autentificare prin semnătura electronică sau mobilă.
24-08 

2: Vizualizarea informației
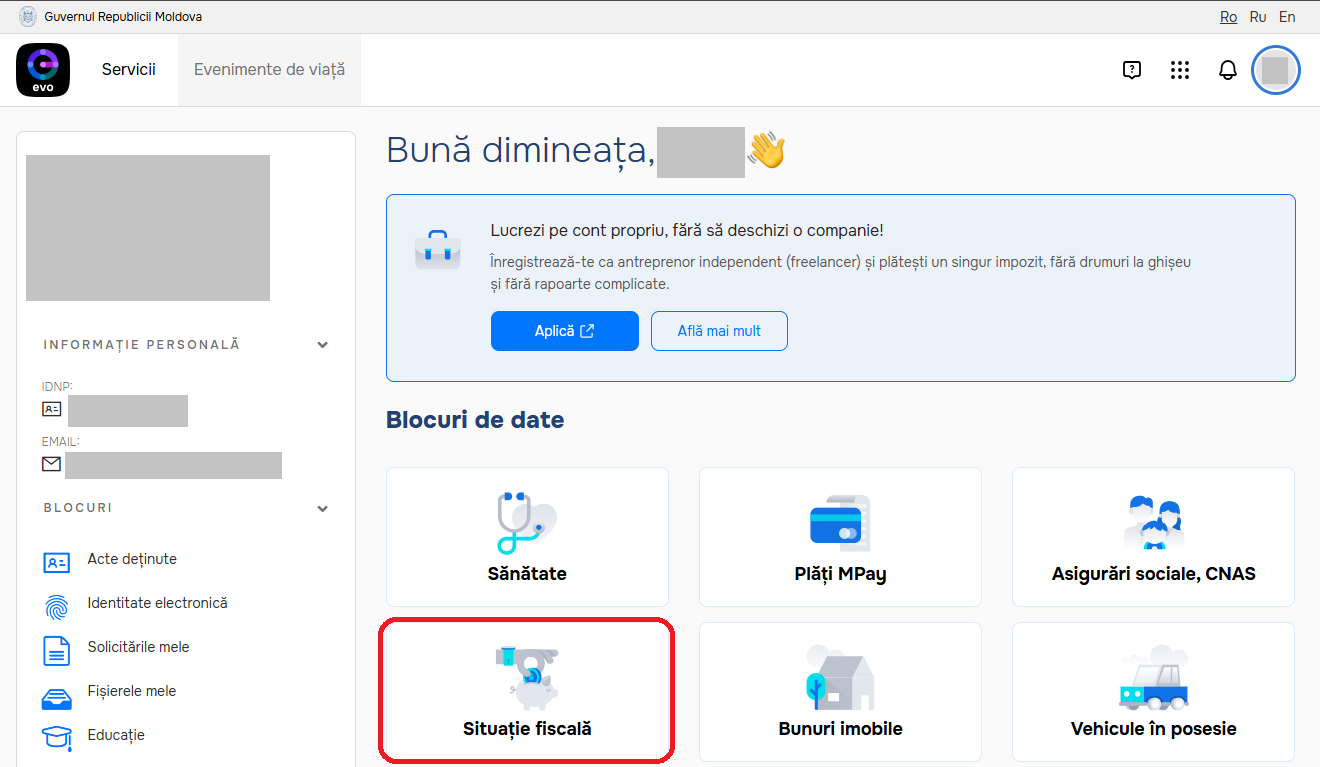
         În interfața deschisă, la compartimentul „Situația fiscală” se vor afișa veniturile, precum și existența obligației fiscale
24-09 
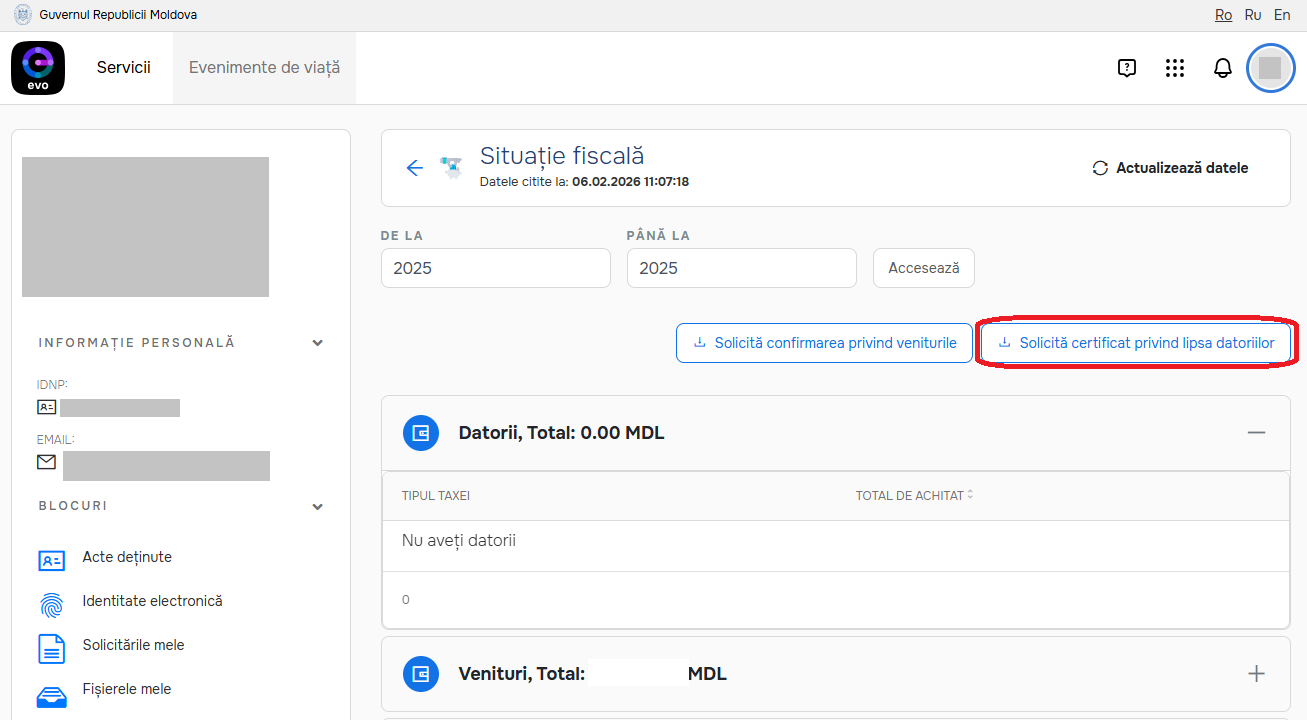
         Totodată, la accesarea compartimentului „Situația fiscală” din lista blocurilor afișate în partea dreaptă a ecranului, veți avea posibilitatea de a descărca „Certificatul privind lipsa sau existența restanțelor față de bugetul public național”. 
24-10 

         De asemenea, contribuabil are oportunitatea de a-și verifica toate obligațiunile fiscale accesând pe portalul www.sfs.md, compartimentul „Servicii”, rubrica „Persoane fizice”, serviciul „Verificarea obligației fiscale” (https://sfs.md/ro/cabinetul-contribuabilului/login).
        Subsecvent, verificarea obligațiilor fiscale poate fi efectuată și fizic la orice subdiviziune a Serviciului Fiscal de Stat, unde urmează să vă adresați conform razei de deservire cu prezentarea buletinului de identitate/cărții de identitate sau a versiunii digitale a acestuia, generată prin intermediul aplicației guvernamentale integrate a serviciilor electronice EVO.

  • 32 Metodologia evidenţei fiscale
  • 32.1 Dispoziţii generale

32.1.65

Care este procedura de restituire a taxei de stat?

       Conform art. 89 din Codul de procedură civilă, taxa de stat plătită se restituie, parţial sau integral, în cazul:
a) depunerii într-o sumă mai mare decât cea prevăzută de legislaţia în vigoare (se restituie suma plătită în plus);
b) refuzului de a primi cererea de eliberare a ordonanţei judecătoreşti în temeiul art. 348 din Codul de procedură civilă;
c) refuzului de a primi cererea spre examinare în temeiul art. 169 alin. (1) din Codul de procedură civilă;
d) restituirii cererii în temeiul art. 170 alin. (1) şi art. 171 alin. (2) din Codul de procedură civilă;
e) încetării procesului pentru motivele specificate la art. 265 și 374 din Codul de procedură civilă;
f) scoaterii cererii de pe rol pentru motivele specificate la art. 267 din Codul de procedură civilă;
g) restituirii cererii de apel şi cererii de recurs pentru motivele prevăzute la art. 369 și 438 din Codul de procedură civilă;
h) refuzului persoanei care a plătit taxă pentru întocmirea sau primirea documentelor până la adresare în instanţă judecătorească;
i) încetării procesului în legătură cu confirmarea tranzacţiei încheiate în procesul de mediere în condiţiile art. 39 din Legea nr. 137 din 3 iulie 2015 cu privire la mediere;
j) refuzului de a accepta cererea conform art. 459 alin. (4) din Codul de procedură civilă.
      Taxa de stat se restituie şi în alte cazuri stabilite de legislaţia în vigoare.
      Restituirea taxei de stat se efectuează de către Serviciul Fiscal de Stat prin intermediul Trezoreriei de Stat, în termen de cel mult 3 ani de la data apariției dreptului la restituire. Restituirea sumei de bani plătite ca taxă de stat se efectuează de către Serviciul Fiscal de Stat conform modului stabilit de Guvern.
      Totodată, în conformitate cu prevederile art. 7 din Legea taxei de stat nr. 213/2023, suma de bani plătită în calitate de taxă de stat se restituie, parțial sau integral, în cazul în care:
a) a fost plătită o sumă de bani mai mare decât taxa stabilită (se restituie suma plătită în plus);
b) cererea (plângerea) a fost refuzată sau restituită;
c) după achitarea taxei respective, solicitantul a renunțat la întocmirea sau eliberarea documentelor;
d) contestația a fost admisă integral sau parțial. În acest caz, taxa se restituie integral;
e) contestaţia nu a fost examinată în fond.
     Cererea de restituire a sumei de bani plătite ca taxă de stat poate fi depusă la Serviciul Fiscal de Stat în termen de cel mult 3 ani de la data apariției dreptului la restituire. Restituirea sumei de bani plătite ca taxă de stat se efectuează de către Serviciul Fiscal de Stat conform modului stabilit de Guvern.
      Restituirea taxei în temeiul prevederilor art. 7 alin. (1) lit. d) şi e) din Legea taxei de stat nr. 213/2023 se efectuează de către Serviciul Fiscal de Stat în termen de 4 zile lucrătoare de la data emiterii deciziei corespunzătoare de către autoritatea care a examinat contestaţia. Aceasta va sesiza Serviciul Fiscal de Stat despre necesitatea restituirii taxei în următoarea zi lucrătoare de la data emiterii deciziei corespunzătoare.
     Astfel, potrivit pct. 37 din Regulamentul privind stingerea obligaţiei fiscale prin compensare și/sau restituirea mijloacelor bănești, aprobat prin Hotărârea Guvernului nr. 235/2017, stingerea obligațiilor fiscale prin compensare și/sau restituirea mijloacelor la conturile bancare și/sau de plăți în baza documentelor executorii, inclusiv restituirea taxei de stat și a amenzilor contravenționale, se efectuează conform cererii contribuabilului sau a executorului judecătoresc, cu anexarea la cerere a documentului executoriu, în original, în care se dispune restituirea mijloacelor bănești din buget sau, după caz, a actului care condiționează apariția dreptului de restituire a taxei de stat ori a actului judecătoresc irevocabil în original prin care s-a dispus încetarea procesului contravențional, anularea sau declararea nulității procesului-verbal cu privire la contravenție/deciziei asupra cauzei contravenționale.
      Reieșind din normele menționate, restituirea taxei de stat (cu excepția cazurilor prevăzute la art. 7 alin. (1) lit. d) și e) din Legea taxei de stat nr. 213/2023) se efectuează în baza cererii contribuabilului sau a executorului judecătoresc, depusă la Serviciul Fiscal de Stat conform pct. 11 din Regulamentul nominalizat, la care se anexează actul care condiționează apariția dreptului de restituire a taxei de stat.
      Ulterior, conform pct. 19 din Regulamentul nominalizat, subdiviziunea Serviciului Fiscal de Stat examinează cererea privind restituirea mijloacelor bănești, în termenul stabilit de legislația în vigoare, întocmește documentele de plată și le remite spre executare Direcției Trezoreria de Stat din cadrul Ministerului Finanțelor, conform modului stabilit de Ministerul Finanțelor.
      În cazurile prevăzute la art. 7 alin. (1) lit. d) și e) din Legea taxei de stat nr. 213/2023 (contestația a fost admisă integral sau parțial, contestația nu a fost examinată în fond), restituirea taxei de stat se efectuează de către Serviciul Fiscal de Stat în termen de 4 zile lucrătoare de la data emiterii deciziei corespunzătoare de către autoritatea care a examinat contestaţia, nefiind necesară depunerea unei cereri de restituire de către contribuabil.
news-events